
Временният недостиг на средства е често срещан проблем
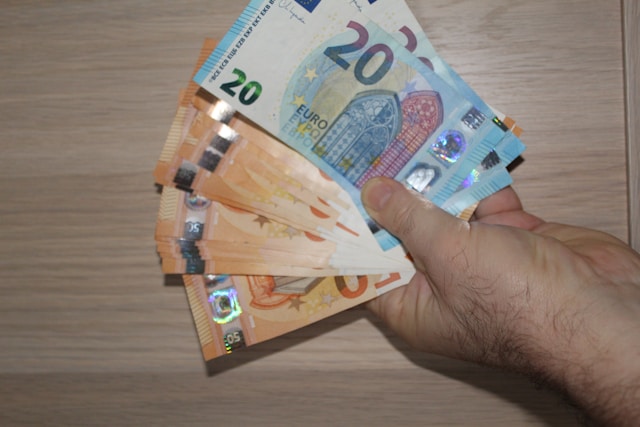
Почти всеки човек е попадал в ситуация, в която разходите идват преди доходите. Заплатата е след няколко дни, но сметката, ремонтът или друга нужда не могат да чакат. Това е типичен момент, в който хората търсят краткосрочно финансово решение.
В такива случаи заемът до заплата може да изглежда удобен. Той е създаден за временни нужди и обикновено се използва за малки или средни суми, които трябва да бъдат върнати в кратък срок. Важно е обаче да се разбере, че този тип заем не е решение за дългосрочен финансов проблем. Той е подходящ само когато очаквате сигурен доход и можете да върнете сумата навреме.
Кога заемът до заплата е оправдан
Заемът до заплата може да бъде оправдан при конкретен и наложителен разход. Например, ако трябва да платите лекарство, ремонт на автомобил, спешна сметка или друга необходимост, която не може да бъде отложена. Ако доходът ви е сигурен и предстои скоро, подобен заем може да покрие краткосрочната нужда.
Когато търсите пари на заем до следваща заплата, най-важно е да знаете точната сума, която ви трябва, и датата, на която ще можете да я върнете. Ако тези две неща не са ясни, рискът от проблеми се увеличава.

Кога не е добра идея
Не е разумно да използвате заем до заплата за импулсивни покупки, забавления или разходи, които могат да бъдат отложени. Ако нещо не е спешно, по-добре е да изчакате дохода си, вместо да поемате ново задължение.
Също така не е добра идея да вземате заем до заплата, ако вече имате няколко други задължения и не успявате да ги обслужвате спокойно. В такъв случай новият кредит може временно да намали напрежението, но след това да го увеличи. Ако проблемът е системен, по-добре е да се преразгледа бюджетът, а не да се търси постоянно краткосрочно финансиране.
Как да изберете правилната сума
Най-добрата сума е минималната сума, която решава конкретния проблем. Ако ви трябват 150 евро, не вземайте 300 евро само защото можете. Допълнителните пари може да изглеждат удобни в момента, но ще трябва да бъдат върнати.
Много хора се затрудняват не защото са взели заем, а защото са взели по-голяма сума от необходимото. При краткосрочните кредити дисциплината е ключова. Колкото по-точно определите нуждата си, толкова по-лесно ще върнете сумата.
Как да планирате връщането
Преди да кандидатствате, проверете какви разходи ви чакат веднага след получаване на заплатата. Ако цялата заплата вече е разпределена за наем, сметки, храна и други задължения, връщането на заема може да се окаже трудно. В този случай трябва да прецените дали заемът няма да създаде нов недостиг още след няколко дни.
Добре е да оставите буфер. Не планирайте бюджета така, че след връщането на кредита да останете без средства. Дори малък резерв може да ви предпази от нуждата да кандидатствате отново.
Какво да проверите в условията
Проверете общата сума за връщане, срока, таксите и условията при просрочие. Не разчитайте само на обещанието за бързо одобрение. Важното е какъв ангажимент поемате.
Ако не разбирате някое условие, не бързайте да потвърждавате. По-добре е да отделите няколко минути за проверка, отколкото да се изненадате по-късно.
Заемът до следваща заплата може да бъде полезен при временен недостиг на средства, но само когато е използван разумно. Той има смисъл, ако нуждата е спешна, сумата е точна, а връщането е сигурно.
Най-важното правило е да не превръщате краткосрочния заем в постоянна практика. Ако редовно не ви достигат пари до заплата, причината вероятно е в бюджета, а не в липсата на бърз кредит. В такъв случай е по-добре да се направи по-дълбока финансова ревизия.